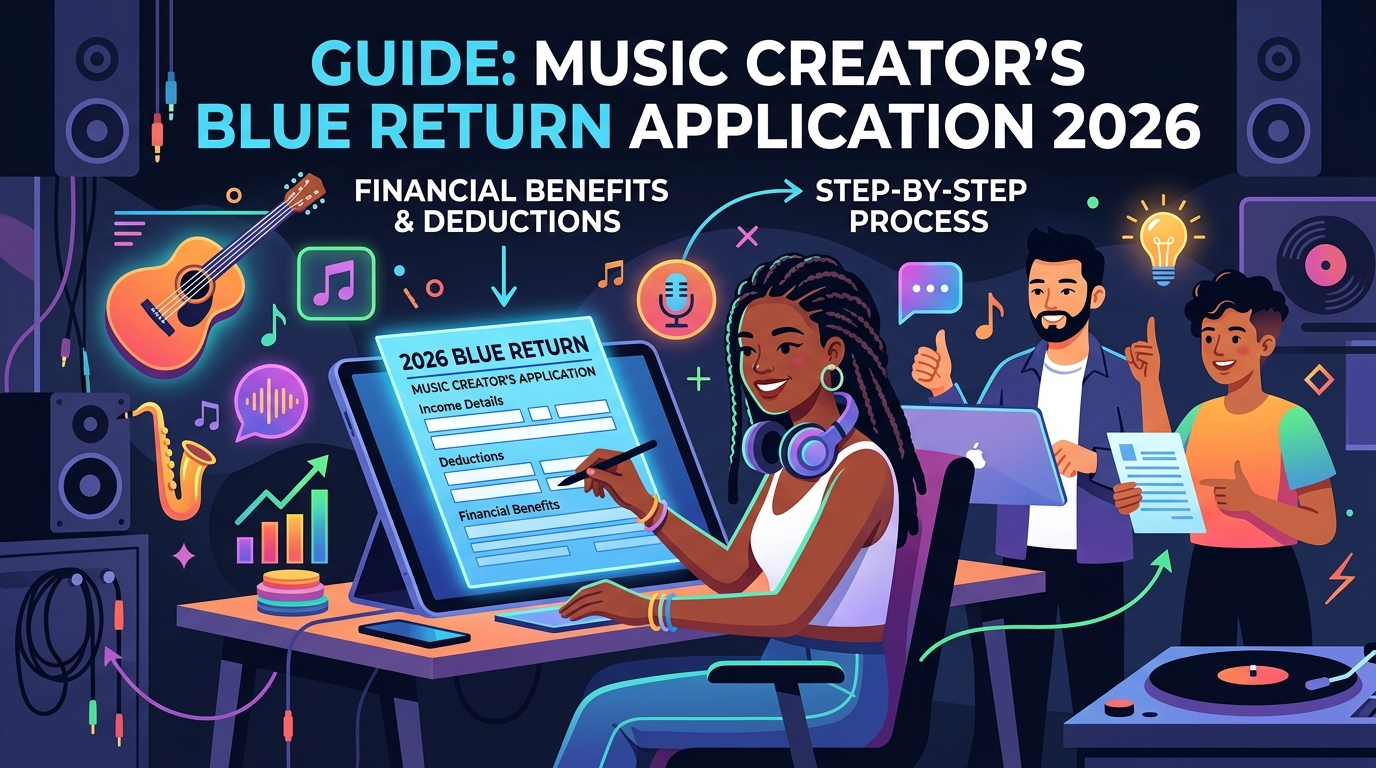
音楽活動で収益を得ているクリエイターは、青色申告の導入を検討すべきだ。青色申告は、最大65万円の特別控除をはじめ、所得税の負担を軽減する多くの特典を提供する。この制度を理解し、適切に活用することは、クリエイターとしての活動を安定させる基盤となる。
結論:何をすべきか / 何を選ぶか
音楽活動から事業所得を得るクリエイターは、青色申告制度を選ぶべきだ。青色申告をすることで、税法上の有利な取扱いを受けられる。所得金額から最大65万円を控除できる青色申告特別控除など、節税効果が大きい特典がある。この制度を利用するためには、「青色申告承認申請書」を納税地の所轄税務署長に提出することが必須である。
公式ドキュメントが定める基本ルール
所得税は、納税者が自ら所得と税額を計算し納税する申告納税制度を採用している。1年間の所得金額を正しく申告するため、日々の収入金額や必要経費に関する取引状況を記帳し、関連書類を保存する必要があるのだ。青色申告は、不動産所得、事業所得、山林所得がある人が対象となる出典。
青色申告の申請は、原則としてその年の3月15日までに「青色申告承認申請書」を提出する。令和7年分確定申告から青色申告をする場合、提出期限は令和7年3月17日(月)だ。新規開業した場合は、業務を開始した日から2か月以内に申請書を提出する必要がある出典。
実務上のチェックリスト/手順
青色申告を始めるための手順は以下のとおりだ。
「青色申告承認申請書」を納税地の所轄税務署長に提出する。新規開業の場合は業務開始から2か月以内だ。申請書は国税庁のウェブサイトからダウンロードできる出典。
年末に貸借対照表と損益計算書を作成できる正規の簿記が原則である。しかし、現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳などの帳簿で簡易な記帳をするだけでもよい。
記帳した帳簿や、取引に伴い作成・受領した書類は保存する。これらの帳簿や書類は、原則として7年間保存することが定められている。請求書や見積書などの書類は5年間保存すればよい。
ハマりどころと回避策
青色申告制度を活用する上で、特に注意すべき点がいくつかある。
原則3月15日の期限を過ぎると、その年の所得は青色申告できない。新規開業時の2か月以内という期限も同様だ。期限を過ぎてしまわないよう、早めに申請手続きを完了させるべきである。
青色申告の特典を受けるには、日々の取引を正確に記帳する必要がある。記帳を怠ると、最大控除額を受けられない場合がある。会計ソフトなどを活用し、定期的に入力する習慣をつけることが重要だ。
帳簿は7年間、請求書などは5年間という保存期間が定められている。紛失しないよう、体系的に整理し保管しておくべきだ。電子帳簿保存の要件を満たすことで、一部書類の保存が不要になる場合もある。
最高65万円の青色申告特別控除を受けるには、正規の簿記(複式簿記)による記帳と、e-Taxによる電子申告、または優良な電子帳簿の要件を満たす備え付け・保存が必要である。これらの条件を満たすことで、より大きな節税メリットを得られる。
日本のクリエイター視点の補足
音楽クリエイターにとって、青色申告制度の活用は大きなメリットがある。音楽活動で得た収入に対する税負担を軽減し、より多くの資金を次の制作や活動に回せるからだ。これは、クリエイティブな活動を継続し、安定したビジネスとして成長させる上で非常に重要である。
青色申告は、音楽活動を単なる趣味ではなく、事業として確立するための第一歩と言える。申請手続きは煩雑に感じるかもしれないが、その後の節税効果を考えると、決して無駄な手間ではない。早い段階で青色申告に切り替えることで、税金に関する知識も深まり、事業運営のスキルアップにも繋がる。
参考URL:


コメント
コメント一覧 (1件)
[…] 音楽クリエイターの青色申告ガイド 2026年版:申請と特典 […]